Von Martina, 5. Oktober 2026
Die nächste Stufe der E-Rechnungspflicht rückt näher – sind Sie bereit für 2027? Vermeiden Sie Stress und teure Fehler. Dieser Artikel navigiert Sie klar durch Umsatzgrenzen und Fristen, von der Empfangspflicht bis zum vollständigen Übergang. Sichern Sie Ihren Vorsteuerabzug GoBD-konform und bereiten Sie Ihr Unternehmen frühzeitig vor – für eine reibungslose, digitale Zukunft.
Einleitung: Die digitale Revolution im Rechnungswesen
Die Digitalisierung von Geschäftsprozessen schreitet voran und verändert das Rechnungswesen grundlegend. Ein entscheidender Wendepunkt ist die verpflichtende Einführung der elektronischen Rechnung (E-Rechnung) im B2B-Sektor in Deutschland. Was lange nur für Geschäfte mit der öffentlichen Verwaltung galt, wird nun schrittweise zum Standard für alle Unternehmen. Viele Unternehmer fragen sich: Betrifft das mein Unternehmen? Wann muss ich handeln? Und was genau ist zu tun?
Dieser Artikel gibt Ihnen einen klaren Überblick über die neuen gesetzlichen Regelungen, insbesondere über die Umsatzgrenzen, die ab 2027 für die Versandpflicht von E-Rechnungen gelten. Wir erklären, was eine E-Rechnung im rechtlichen Sinne ausmacht, welche Konsequenzen bei Nichteinhaltung drohen und wie Sie Ihr Unternehmen strategisch auf diese Umstellung vorbereiten. Betrachten Sie dies als Ihren Fahrplan, um Compliance sicherzustellen und die Chancen der Digitalisierung für Ihr Unternehmen zu nutzen.
Die E-Rechnung Versandpflicht: Wer ist wann betroffen?
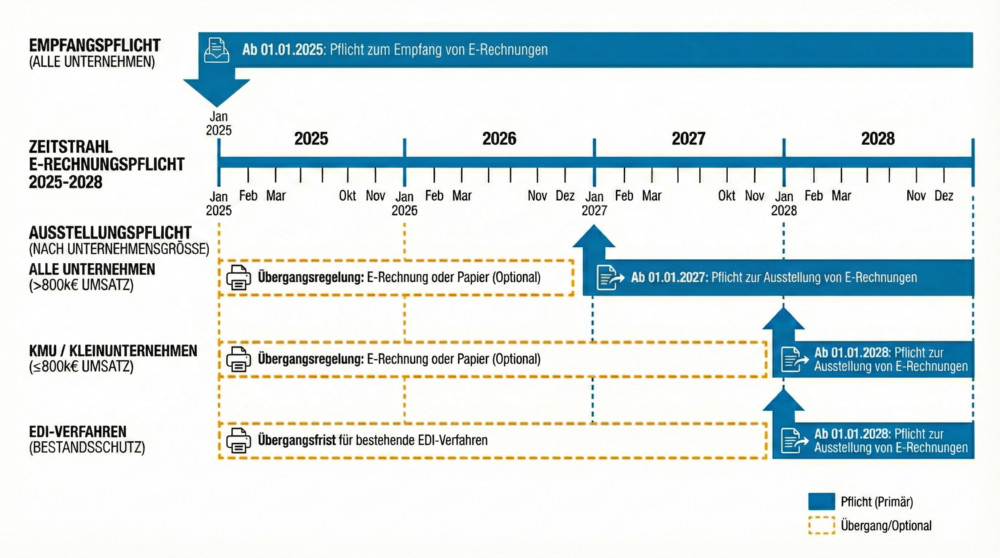
Die Umstellung auf die E-Rechnung erfolgt in Phasen, um Unternehmen ausreichend Zeit zur Anpassung zu geben. Entscheidend sind die Stichtage und die damit verbundenen Umsatzgrenzen. Bereits seit dem 1. Januar 2025 müssen alle inländischen B2B-Unternehmen in der Lage sein, elektronische Rechnungen zu empfangen. Die Pflicht zum aktiven Versand tritt gestaffelt in Kraft.
Der Stichtag 1. Januar 2027
Der erste entscheidende Stichtag für die Versandpflicht ist der 1. Januar 2027. Ab diesem Datum müssen Unternehmen mit einem Gesamtumsatz von mehr als 800.000 Euro im vorangegangenen Kalenderjahr (also 2026) elektronische Rechnungen für inländische B2B-Umsätze ausstellen. Diese Regelung zielt darauf ab, zunächst größere Unternehmen in die Pflicht zu nehmen, die meist über fortgeschrittenere IT-Infrastrukturen verfügen.
Die 800.000-Euro-Umsatzgrenze im Detail
Die Grenze von 800.000 Euro bezieht sich auf den Gesamtumsatz gemäß § 19 UStG des Vorjahres. Überschreitet der Umsatz Ihres Unternehmens im Jahr 2026 diesen Schwellenwert, müssen Sie ab Anfang 2027 konforme E-Rechnungen versenden.
Der vollständige Übergang ab 2028
Die letzte Stufe der Umstellung folgt ein Jahr später: Ab dem 1. Januar 2028 wird die E-Rechnungs-Versandpflicht für alle Unternehmen im inländischen B2B-Verkehr unabhängig von der Umsatzhöhe zur Regel. Spätestens dann müssen auch kleinere Unternehmen ihre Rechnungen in einem strukturierten elektronischen Format ausstellen.
Ausnahmen und Besonderheiten
Es ist wichtig, die geltenden Ausnahmen zu kennen:
- Kleinunternehmer: Unternehmen, die unter die Kleinunternehmerregelung (§ 19 UStG) fallen, sind von der Pflicht zur Ausstellung von E-Rechnungen befreit. Sie müssen jedoch seit 2025 E-Rechnungen empfangen können.
- Kleinbetragsrechnungen: Rechnungen über Beträge bis zu 250 Euro (brutto) sind von der Pflicht ausgenommen.
- Fahrausweise: Fahrscheine sind ebenfalls von der Regelung ausgenommen.
- Bestimmte steuerfreie Umsätze: Einige nach § 4 Nr. 8 bis 29 UStG steuerfreie Umsätze können ebenfalls von der Regelung ausgenommen sein.
Was ist eine E-Rechnung und warum ist sie mehr als ein PDF?
Ein zentrales Missverständnis ist die Annahme, eine per E-Mail versendete PDF-Rechnung sei bereits eine E-Rechnung. Nach der neuen Definition ist dies nicht mehr der Fall. Der Gesetzgeber verfolgt das Ziel, eine durchgängig automatisierte und maschinelle Verarbeitung von Rechnungen zu ermöglichen.
Definition der E-Rechnung nach EN 16931
Eine E-Rechnung ist eine Rechnung, die in einem strukturierten elektronischen Format ausgestellt, übermittelt und empfangen wird und eine automatische Verarbeitung ermöglicht. Entscheidend ist, dass das Format der europäischen Norm EN 16931 entspricht. Dies stellt sicher, dass alle Rechnungen eine einheitliche, maschinenlesbare Struktur aufweisen, was die Fehleranfälligkeit reduziert und die Effizienz steigert.
Unterschied zu "sonstigen Rechnungen"
Reine PDF-Dateien oder Papierrechnungen gelten künftig als "sonstige Rechnungen". Deren Verwendung im B2B-Verkehr ist während der Übergangsfristen nur noch mit ausdrücklicher Zustimmung des Empfängers zulässig. Dieser administrative Aufwand entfällt mit der Nutzung konformer E-Rechnungen.
In der Praxis haben sich in Deutschland zwei Formate als primäre Standards für E-Rechnungen etabliert, die stets in der aktuell gültigen Version zu verwenden sind:
- XRechnung: Hierbei handelt es sich um ein reines XML-Datenformat. Es enthält alle Rechnungsinformationen in strukturierter Form, ist aber für das menschliche Auge nicht direkt lesbar. Die aktuelle Version ist XRechnung 3.0.2.
- ZUGFeRD: Dieses hybride Format besteht aus einer für Menschen lesbaren PDF-Datei (PDF/A-3) und einem eingebetteten XML-Datensatz, der die strukturierten, maschinenlesbaren Daten enthält. Es erfüllt die Norm ab dem Profil "EN16931". Die aktuelle Version ist ZUGFeRD 2.5.0.
Konsequenzen bei Nichteinhaltung
Die Missachtung der neuen gesetzlichen Vorgaben kann zu Nachteilen führen. Unternehmen, die sich nicht rechtzeitig auf die E-Rechnungspflicht vorbereiten, gehen administrative und finanzielle Risiken ein.
- Risiko des Vorsteuerabzugs: Dies ist die gravierendste Folge. Erhält ein Unternehmen eine Rechnung, die nicht den gesetzlichen Vorgaben entspricht, kann das Finanzamt den Vorsteuerabzug verweigern. Dies führt zu finanziellen Nachteilen beim Rechnungsempfänger und kann die Geschäftsbeziehung belasten.
- Potenzielle Bußgelder: Verstöße gegen die formellen Rechnungsvorschriften können mit Sanktionen geahndet werden.
- Prozessuale Herausforderungen: Fehlende Compliance führt zu Störungen im Betriebsablauf. Geschäftspartner lehnen nicht-konforme Rechnungen ab, diese müssen manuell korrigiert und neu versendet werden. Dies verursacht Verzögerungen im Zahlungsverkehr, bindet personelle Ressourcen und erhöht die Prozesskosten.
Strategische Vorbereitung: Ein Fahrplan für Ihr Unternehmen
Eine proaktive und geplante Umstellung ist der Schlüssel zum Erfolg. Warten Sie nicht bis zum letzten Moment, sondern beginnen Sie jetzt mit den folgenden Schritten:
- Analyse der Rechnungsprozesse: Verschaffen Sie sich einen vollständigen Überblick. Wie werden Rechnungen heute erstellt, versendet, empfangen und archiviert?
- Evaluierung der IT-Systeme: Prüfen Sie Ihre aktuelle Software. Kann Ihr Buchhaltungs- oder ERP-System bereits EN 16931-konforme Formate erzeugen und verarbeiten? Kontaktieren Sie Ihren Softwareanbieter und fragen Sie nach entsprechenden Updates.
- Definition der Formate: Sprechen Sie frühzeitig mit Ihren wichtigsten Geschäftspartnern. Klären Sie, welche E-Rechnungsformate sie bevorzugen oder verarbeiten können, um Kompatibilitätsprobleme zu vermeiden.
- Schulung der Mitarbeiter: Bereiten Sie Ihr Team in der Buchhaltung und im Vertrieb auf die neuen Anforderungen und Arbeitsabläufe vor.
- GoBD-konforme Archivierung: Eine E-Rechnung muss revisionssicher archiviert werden. Das steuerlich relevante Dokument ist der strukturierte Datensatz (z.B. die XML-Datei), der im Originalformat aufbewahrt werden muss. Im Fall von ZUGFeRD muss das vollständige hybride PDF-Dokument aufbewahrt werden. Ein Ausdruck oder eine PDF-Version allein reicht nicht aus. Stellen Sie sicher, dass Ihr Archivierungssystem die Anforderungen der GoBD erfüllt und die Daten über den gesetzlichen Aufbewahrungszeitraum von bis zu 8 Jahren für Buchungsbelege unveränderbar speichert.
Schrittweise Umstellung: Von PDF zu strukturierten Formaten
Für viele Unternehmen, die ihre Rechnungen bisher als einfache PDFs erstellen, mag die Umstellung auf strukturierte Daten wie eine große Herausforderung erscheinen. Mit dem richtigen Ansatz kann der Übergang jedoch reibungslos gelingen.
Beginnen Sie mit einer Bestandsaufnahme Ihrer Ausgangsrechnungen. Eine hohe Qualität Ihrer Stammdaten (z. B. korrekte Adressen, USt-IdNr.) ist die Grundvoraussetzung für fehlerfreie E-Rechnungen. Nutzen Sie die verbleibende Zeit, um Ihre Daten zu bereinigen.
Ein guter praktischer Ansatz ist der Start von Pilotprojekten. Wählen Sie einige digitalaffine Kunden aus und stellen Sie deren Rechnungsversand als Erstes um. So sammeln Sie Erfahrungen in einem kontrollierten Umfeld, bevor Sie den gesamten Versand umstellen.
EU-Rechnung: Ihr Partner für die Stichtage 2027 und 2028
Die Umstellung auf den verbindlichen E-Rechnungsversand muss kein teures IT-Projekt sein. Mit der Plattform EU-Rechnung meistern Sie die gesetzlichen Vorgaben vollkommen entspannt – ohne Ihr bestehendes Rechnungsprogramm austauschen zu müssen. Sie behalten Ihren etablierten Ablauf bei und laden Ihre Ausgangsrechnungen weiterhin als gewohntes PDF hoch. Unsere intelligente KI-Technologie extrahiert die Daten präzise und generiert im Hintergrund vollautomatisch gesetzeskonforme ZUGFeRD- oder XRechnung-Formate.
Gleichzeitig deckt die Plattform Ihre bereits seit 2025 bestehende Empfangspflicht ab: Ein strenger Validator prüft eingehende E-Rechnungen auf exakte EN 16931-Konformität, während eine übersichtliche Visualisierung die XML-Daten für Sie lesbar macht. So sichern Sie Ihren Vorsteuerabzug und Ihre GoBD-Compliance aus einer Hand.
Fazit: Handeln Sie jetzt für eine reibungslose Zukunft
Die E-Rechnungspflicht ist mehr als eine gesetzliche Auflage – sie ist ein wichtiger Schritt in Richtung eines effizienteren, digitalen Wirtschaftsverkehrs. Auch wenn die Umstellung zunächst Aufwand bedeutet, bietet sie langfristig Vorteile durch schnellere Verarbeitung, weniger Fehler und transparente Prozesse.
Eine frühzeitige und strategische Vorbereitung ist der entscheidende Faktor, um rechtliche Risiken wie den Verlust des Vorsteuerabzugs zu vermeiden und die eigene Wettbewerbsfähigkeit zu sichern. Warten Sie nicht, bis die Fristen näher rücken. Analysieren Sie Ihre Prozesse, evaluieren Sie Ihre Systeme und nutzen Sie bewährte Lösungen, um den Übergang so effizient und sicher wie möglich zu gestalten.
Die Umsatzgrenzen und Fristen für 2027 und 2028 sind festgesetzt, doch die Vorbereitung darauf muss weder komplex noch ressourcenintensiv sein. Mit EU-Rechnung transformieren Sie Ihre gewohnten PDF-Ausgangsrechnungen per KI zuverlässig in konforme E-Rechnungen und prüfen eingehende Dateien mit strengster Validierung. Behalten Sie Ihre vertrauten Abrechnungsprozesse bei, schützen Sie sich vor Compliance-Risiken beim Vorsteuerabzug und positionieren Sie Ihr Unternehmen frühzeitig für die digitale Zukunft. Testen Sie jetzt, wie leicht sich die gesamte E-Rechnungspflicht in der Praxis umsetzen lässt.
Jetzt E-Rechnungspflicht stressfrei meistern


