Von Hendrik, 3. November 2026
Die Archivierung von E-Rechnungen ist entscheidend für Ihre Rechtssicherheit. Schützen Sie Ihr Unternehmen vor finanziellen Fehlern und rechtlichen Risiken bei der digitalen Buchhaltung. Entdecken Sie, wie Sie E-Rechnungen GoBD-konform und revisionssicher speichern. Sichern Sie sich eine stressfreie Betriebsprüfung durch effiziente Prozesse und erfüllen Sie alle gesetzlichen Anforderungen – automatisch und zukunftssicher.
Einleitung: Rechtssicherheit in der digitalen Buchhaltung
Die fortschreitende Digitalisierung der Geschäftswelt verändert Unternehmensprozesse. Insbesondere die Buchhaltung steht vor der Herausforderung, digitale Belege nicht nur effizient zu verarbeiten, sondern auch konform zu den rechtlichen Vorgaben zu speichern. Die revisionssichere Archivierung von E-Rechnungen ist dabei keine Option, sondern eine gesetzliche Pflicht und für die Einhaltung der Anforderungen einer Betriebsprüfung essenziell. Wer hier nachlässig agiert, geht das Risiko finanzieller Nachteile und rechtlicher Konsequenzen ein.
Dieser Artikel beleuchtet die Kernprinzipien der GoBD für die Archivierung elektronischer Rechnungen. Er zeigt auf, welche technischen und organisatorischen Maßnahmen notwendig sind und wie Unternehmen die gesetzlichen Anforderungen in der Praxis sicher und effizient erfüllen können, um die Weichen für eine zukunftssichere digitale Buchführung zu stellen.
Die GoBD als Fundament für die Archivierung von E-Rechnungen
Die rechtliche Grundlage für die digitale Buchführung in Deutschland bilden die „Grundsätze zur ordnungsmäßigen Führung und Aufbewahrung von Büchern, Aufzeichnungen und Unterlagen in elektronischer Form sowie zum Datenzugriff“, kurz GoBD. Diese Verwaltungsanweisung der Finanzbehörden definiert, wie digitale Dokumente – und damit auch E-Rechnungen – behandelt werden müssen, um steuerlich anerkannt zu werden.
Für die revisionssichere Archivierung sind insbesondere vier Kernprinzipien der GoBD von zentraler Bedeutung:
- Nachvollziehbarkeit und Nachprüfbarkeit: Jeder Geschäftsvorfall muss lückenlos nachvollziehbar sein. Ein Prüfer muss den Weg von einem Beleg bis zu seiner Verbuchung in der Bilanz oder der Gewinn- und Verlustrechnung – und umgekehrt – mühelos nachvollziehen können.
- Vollständigkeit: Alle steuerlich relevanten und aufbewahrungspflichtigen Dokumente müssen lückenlos erfasst und im Archiv abgelegt werden. Kein Beleg darf verloren gehen.
- Unveränderbarkeit und Manipulationssicherheit: Sobald eine E-Rechnung im System erfasst und archiviert wurde, darf sie nicht mehr ohne Weiteres veränderbar sein. Jede nachträgliche Änderung, Überschreibung oder Löschung muss entweder unmöglich sein oder lückenlos protokolliert werden (Versionierung).
- Ordnungsmäßigkeit und Verfügbarkeit: Die archivierten Dokumente müssen systematisch und strukturiert abgelegt sein. Während der gesamten gesetzlichen Aufbewahrungsfrist müssen sie jederzeit schnell auffindbar, lesbar und maschinell auswertbar sein.
Die Einhaltung dieser Grundsätze ist eine wesentliche Voraussetzung für jede digitale Buchhaltung, die einer Betriebsprüfung standhalten soll.
Technische Anforderungen an eine revisionssichere Archivierung
Die GoBD stellen klare Anforderungen an die technischen Systeme zur Archivierung digitaler Belege. Ein einfaches Ablegen von Rechnungs-PDFs auf einem Netzlaufwerk genügt diesen Anforderungen nicht, da hier die Unveränderbarkeit nicht gewährleistet ist.
Archivsysteme für digitale Belege
Um die GoBD-Konformität zu unterstützen, ist der Einsatz spezialisierter Softwarelösungen unumgänglich. In der Regel kommen hierfür Dokumentenmanagement-Systeme (DMS) oder umfassendere Enterprise-Content-Management-Systeme (ECM) zum Einsatz. Diese Systeme sind darauf ausgelegt, Dokumente revisionssicher zu speichern, indem sie beispielsweise durch Zeitstempel, Versionierung und Zugriffsprotokolle die Unveränderbarkeit und Nachvollziehbarkeit sicherstellen.
Originalität und Format
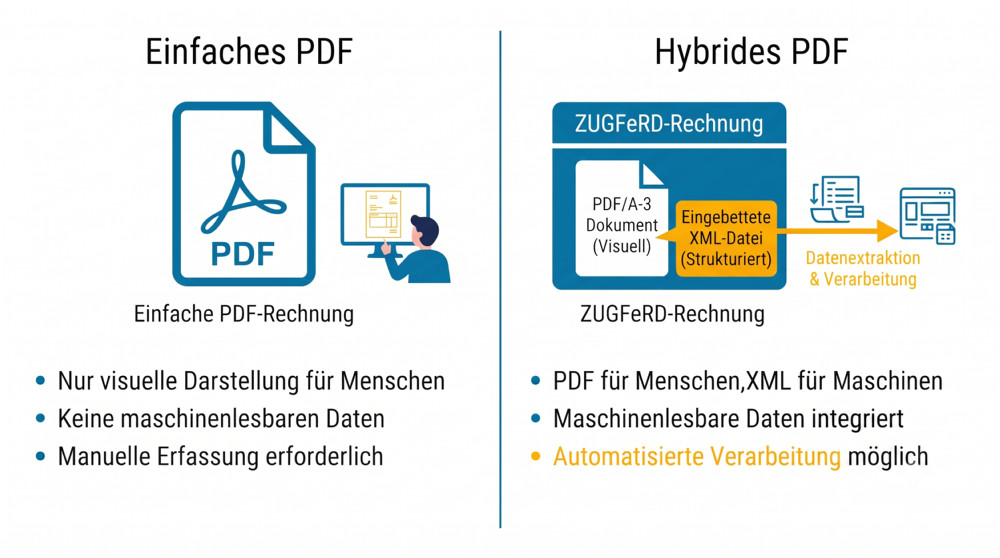
Eine E-Rechnung ist nicht nur ein Bilddokument wie ein PDF, sondern muss einen strukturierten Datensatz (z. B. im XML-Format) enthalten. Die GoBD fordern, elektronische Rechnungen im empfangenen Originalformat zu archivieren. Das bedeutet:
- Eine XRechnung, die als reine XML-Datei eingeht, muss als solche archiviert werden. Der strukturierte Datensatz ist das steuerlich führende Dokument.
- Bei hybriden Formaten wie ZUGFeRD, das aus einer bildhaften Darstellung (PDF/A-3) und einer eingebetteten XML-Datei besteht, müssen beide Komponenten archiviert werden. Nur die XML-Datei enthält die strukturierten Daten, die eine maschinelle Auswertbarkeit im Sinne der GoBD ermöglichen.
Obwohl Konvertierungen in andere Formate (z. B. zur Langzeitarchivierung) zulässig sind, muss der Prozess nachvollziehbar dokumentiert sein und das Originaldokument muss ebenfalls aufbewahrt werden.
Datensicherheit und Langzeitarchivierung
Das Archivsystem muss die Daten zuverlässig vor Verlust (z.B. durch regelmäßige Backups), Zerstörung und unbefugtem Zugriff schützen. Zudem muss die Lesbarkeit der Dokumente über die gesamte gesetzliche Aufbewahrungsfrist sichergestellt sein. Für Buchungsbelege wie Rechnungen beträgt diese Frist nach Inkrafttreten des Vierten Bürokratieentlastungsgesetzes (BEG IV) 8 Jahre. Das System muss also auch nach Jahren die damals gängigen Dateiformate fehlerfrei darstellen können.
Qualitätssicherung als Voraussetzung für die GoBD-konforme Archivierung
Die revisionssichere Archivierung beginnt nicht erst beim Speichern, sondern bereits bei der Erstellung oder dem Eingang des Dokuments. Die GoBD verlangen einen lückenlosen Prozess, dessen Qualität von Anfang an gesichert sein muss. Frei nach dem Motto: „Was fehlerhaft ins Archiv gelangt, bleibt fehlerhaft.“
Validierung von E-Rechnungen
Ein entscheidender Schritt ist die Validierung von E-Rechnungen, bevor sie archiviert werden. Sowohl eingehende als auch ausgehende Rechnungen müssen auf ihre formale und inhaltliche Korrektheit geprüft werden. Dazu gehören:
- Die Prüfung der formalen Korrektheit der strukturierten Daten (z. B. der XML-Syntax).
- Die Einhaltung der gesetzlichen Pflichtangaben gemäß UStG.
- Die Konformität mit dem jeweiligen E-Rechnungsstandard in seiner aktuell gültigen Fassung (z. B. der europäischen Norm EN 16931, die für XRechnung und ZUGFeRD maßgeblich ist).
Nur korrekte und vollständige Belege dürfen in den Buchungsprozess und das anschließende Archiv überführt werden.
Automatisierte Prozesse und Verfahrensdokumentation
Manuelle Prozesse sind fehleranfällig. Die Implementierung automatisierter Workflows kann sicherstellen, dass E-Rechnungen standardisiert und fehlerfrei empfangen, validiert, verarbeitet und für die Archivierung vorbereitet werden. All diese Prozesse – von der Rechnungserstellung über den Empfang und die Prüfung bis zur Archivierung – müssen in einer Verfahrensdokumentation detailliert beschrieben werden. Diese Dokumentation ist ein zentraler Bestandteil der GoBD und muss einem Betriebsprüfer auf Verlangen vorgelegt werden können.
Praktische Umsetzung einer revisionssicheren Archivierung
Die Umstellung auf eine GoBD-konforme digitale Archivierung ist ein Projekt, das sorgfältig geplant werden sollte. Folgende Schritte sind dabei empfehlenswert:
- Prozessanalyse und -anpassung: Analysieren Sie Ihre bestehenden Buchhaltungs- und Archivierungsprozesse. Wo gibt es Medienbrüche? Wo liegen potenzielle Risiken in Bezug auf die GoBD?
- Auswahl geeigneter Softwarelösungen: Wählen Sie Systeme, die eine durchgängig GoBD-konforme Verarbeitung unterstützen – von der Erstellung und Validierung bis zur revisionssicheren Archivierung.
- Schulung der Mitarbeiter: Das beste System nützt wenig, wenn die Mitarbeiter nicht wissen, wie sie damit umgehen sollen. Sensibilisieren Sie Ihr Personal für die GoBD-Anforderungen und schulen Sie den korrekten Umgang mit digitalen Belegen.
- Regelmäßige Kontrollen: Implementieren Sie Kontrollmechanismen und nutzen Sie Audit-Trails (Prüfprotokolle), um die Datenintegrität und die Nachvollziehbarkeit aller Verarbeitungsschritte dauerhaft sicherzustellen.
EU-Rechnung: Ihr Schutzschild vor dem GoBD-Archiv
Ein revisionssicheres Archiv ist nur so gut wie die Daten, die hineinfließen. Genau hier fungiert die Plattform EU-Rechnung als Ihr unverzichtbarer digitaler Filter.
Bevor eine eingehende E-Rechnung in Ihre Buchhaltung und Ihr Langzeitarchiv wandert, durchläuft sie unseren strengen Validator. So stellen Sie sicher, dass ausschließlich fehlerfreie, nach EN 16931 konforme E-Rechnungsdokumente gespeichert werden und Sie bei der nächsten Betriebsprüfung keine bösen Überraschungen erleben. Gleichzeitig visualisiert das System die kryptischen XML-Daten, damit Sie kaufmännisch prüfen können, was Sie archivieren.
Auch beim Rechnungsversand bietet die Plattform maximale Sicherheit: Ihre gewohnten PDF-Ausgangsrechnungen werden per KI automatisiert in exakt die Formate umgewandelt, die der Gesetzgeber für eine GoBD-konforme Aufbewahrung verlangt.
Fazit: Prozesse für die revisionssichere Archivierung optimieren
Eine GoBD-konforme Archivierung von E-Rechnungen ist mehr als eine Pflicht. Sie ist eine strategische Investition in die Rechtssicherheit und Effizienz der eigenen Buchhaltung. Durch die Einhaltung der zentralen Grundsätze – Nachvollziehbarkeit, Vollständigkeit, Unveränderbarkeit und Verfügbarkeit – wappnen sich Unternehmen für eine Betriebsprüfung.
Der Einsatz geeigneter technologischer Lösungen, die bereits bei der Erstellung und Validierung von E-Rechnungen ansetzen, sichert die Datenqualität von Anfang an. So können Unternehmen nicht nur die gesetzlichen Anforderungen erfüllen, sondern auch die Vorteile der digitalen Rechnungsverarbeitung nutzen und ihre Finanzprozesse zukunftssicher gestalten.
Die revisionssichere Archivierung von E-Rechnungen ist das rechtliche Rückgrat Ihrer digitalen Buchhaltung. Überlassen Sie die Qualität Ihrer Archivdaten nicht dem Zufall oder fehleranfälligen, visuellen Kontrollen. Mit EU-Rechnung schalten Sie einen hochpräzisen Prüfmechanismus vor Ihr Archiv, der eingehende Dateien streng validiert und für Sie übersichtlich visualisiert. Gleichzeitig erstellen Sie Ausgangsrechnungen, die vom ersten Tag an zu 100 % GoBD-konform sind. Schützen Sie sich vor steuerlichen Nachteilen, behalten Sie Ihre etablierten Prozesse bei und testen Sie jetzt, wie leicht sich digitale Rechtssicherheit im Unternehmensalltag umsetzen lässt.
Jetzt GoBD-konformen Prozess starten